En el lenguaje, el seguro de flota y seguro de carga son lo mismo: una póliza distinta a la del camión, con su propia lógica de contratación y cuatro modalidades disponibles en el mercado chileno.
Para una empresa de transporte que mueve carga propia o de terceros, elegir la modalidad correcta define el costo de la prima, la velocidad de respuesta ante un siniestro y la capacidad de operar sin interrupciones administrativas.
Este artículo explica qué cubre, cuáles son las cuatro modalidades vigentes en Chile y qué patrón de operación resuelve cada una.
Qué es el seguro de transporte
Término que la industria aseguradora usa para referirse a la cobertura de bienes o mercadería transportada. Cubre pérdidas o daños sobre la materia asegurada durante el traslado, sea por vía terrestre, marítima o aérea, dentro o fuera del territorio nacional.
Qué cubre el seguro en transporte terrestre
La cobertura estándar responde frente a:
- Incendio y explosión
- Choque, colisión o contacto con objetos externos
- Volcamiento o descarrilamiento del medio de transporte
- Sismo, derrumbe, avalancha e inundación
- Rotura de puentes, túneles, terraplenes u otras obras viales
Qué no cubre
No cubre el vehículo que realiza el transporte. Esa cobertura se contrata por una póliza separada de vehículos pesados, que protege el camión, tracto camión, semirremolque o acoplado.
Las 4 modalidades de Seguro en el mercado chileno
Modalidad 1: Responsabilidad Máxima
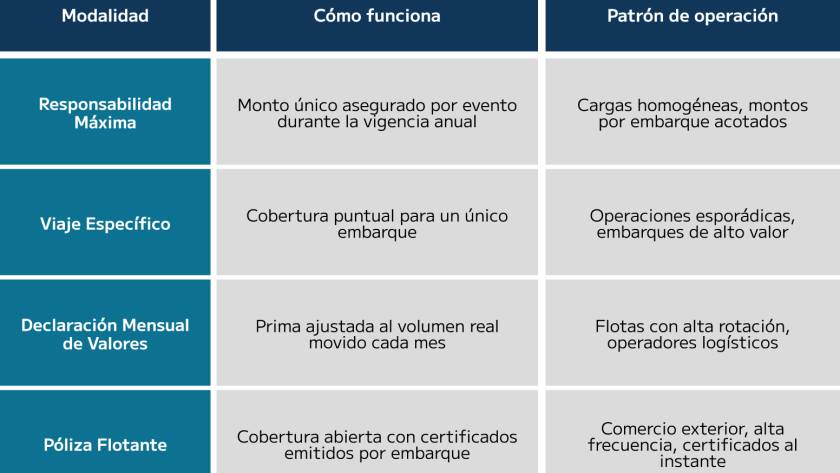
Fija un monto único asegurado para el período de vigencia de la póliza, normalmente anual. Ese monto representa el valor máximo que la aseguradora indemnizará por evento, independiente de cuántos embarques se realicen durante el año.
Cuándo usar Responsabilidad Máxima: flotas con cargas homogéneas, montos por embarque acotados y baja variabilidad mensual.
Modalidad 2: Viaje Específico
Cubre un único embarque definido y se contrata antes del traslado. La póliza identifica origen, destino, materia asegurada, valor declarado y vía de transporte. La cobertura empieza cuando la mercadería sale de la bodega del proveedor y termina al llegar a la del consignatario.
Es la modalidad más simple y la única que resuelve operaciones puntuales sin necesidad de mantener una póliza vigente todo el año.
Cuándo usar Viaje Específico: importaciones o exportaciones esporádicas, traslados de maquinaria, embarques de alto valor que justifican una póliza dedicada.
Modalidad 3: Declaración Mensual de Valores
Ajusta la cobertura al volumen real movido cada mes. El asegurado contrata una póliza anual y reporta mensualmente el valor total despachado durante ese período. La prima se calcula sobre lo declarado, no sobre una proyección fija.
Esta modalidad está pensada para empresas con grandes flotas, alta rotación de medios transportadores o subcontratación frecuente de despachos, donde el volumen mes a mes varía.
Cuándo usar Declaración Mensual de Valores: flotas medianas y grandes con despacho continuo, operadores logísticos, retail con distribución a múltiples puntos, empresas con estacionalidad marcada.
Modalidad 4: Póliza Flotante
Mantiene una cobertura abierta y permanente bajo una póliza madre, con emisión de certificados individuales por cada embarque. El asegurado contrata el programa anual con condiciones definidas (modalidades, destinos, montos máximos por embarque) y emite certificados a medida que la operación los requiere, los 365 días del año.
La diferencia clave con la Declaración Mensual: la Flotante permite emitir certificados al instante, desde cualquier ubicación, por usuarios autorizados. No espera al cierre de mes para reportar.
Cuándo usar Póliza Flotante: comercio exterior con embarques frecuentes, empresas que necesitan certificado de cobertura por embarque para entregar al cliente o al banco, operaciones internacionales con múltiples destinos.
Cómo elegir la modalidad correcta
Cuatro variables ordenan la decisión:
- Frecuencia de embarques. Operaciones puntuales se ajustan al Viaje Específico. Operaciones continuas requieren póliza anual (Responsabilidad Máxima, Declaración Mensual o Flotante).
- Variabilidad del volumen. Volumen estable acepta Responsabilidad Máxima. Volumen variable se administra mejor con Declaración Mensual o Flotante.
- Necesidad de certificados por embarque. Si el cliente o el banco exige certificado individual, la Póliza Flotante es la única que lo emite con agilidad.
- Tipo de operación. Cabotaje nacional, comercio exterior, mercadería refrigerada y carga peligrosa requieren adicionales específicos que se cotizan distinto según la modalidad base.
Una flota puede combinar modalidades. Es habitual mantener una Declaración Mensual para la operación regular y contratar Viajes Específicos para embarques excepcionales.
Coberturas adicionales
Las cuatro modalidades aceptan cláusulas adicionales según el tipo de carga y la ruta. Las más relevantes en el mercado chileno:
- Robo con fractura y asalto en territorio nacional. Cobertura crítica frente al alza de delitos al transporte de carga.
- Carga y descarga. Cubre los daños que pueda sufrir la mercadería durante las operaciones de carga y descarga.
- Paralización de maquinaria refrigerante. Indispensable para mercadería congelada o de cadena de frío.
- Tramos marítimos (cláusula C). Para operaciones que combinan transporte terrestre y marítimo.
- Garantía de contenedores. Cobertura específica para contenedores de importación frente a las navieras.
Preguntas frecuentes sobre seguros de transporte
¿Cuál es la diferencia entre seguro de carga y seguro del camión? El seguro del camión cubre el vehículo y sus accesorios frente a daños, robo y responsabilidad civil. El seguro de carga cubre la mercadería transportada. Son dos pólizas distintas con cotización propia.
¿Qué es una póliza flotante de transporte? Una póliza flotante es una modalidad de seguro de carga con cobertura abierta y permanente, donde el asegurado emite certificados individuales por cada embarque. Permite cubrir múltiples envíos sin contratar una póliza nueva cada vez.
¿Cómo funciona el seguro por declaración mensual de valores? El asegurado contrata una póliza anual y reporta mensualmente el valor total de mercadería despachada. La prima se calcula sobre lo realmente movido, no sobre una proyección fija. Es habitual en flotas con alta rotación.