Un comprador individual entra a una sala de ventas y recibe el precio de lista. Una empresa que compra veinte unidades recibe otro precio por el mismo vehículo.
THR Automotora cierra esa diferencia. Aplicamos condiciones de flota a compras de una sola unidad, para cualquier cliente y cualquier uso: el auto familiar, la camioneta del profesional independiente, el vehículo de una empresa que opera con un solo móvil o el sedán de quien presta servicios de transporte.
Sobre ese precio se estructura después el crédito automotriz con nuestros partners financieros y la póliza a través de THR Corredores.
¿Qué significa comprar un vehículo a valor flota?
El valor flota corresponde al precio que marcas y distribuidores reservan a compradores de volumen. Descuentos por unidad, condiciones de entrega y paquetes de mantención que quedan fuera del alcance de una compra individual en sala.
THR Automotora canaliza las compras de sus clientes bajo ese esquema. Quien adquiere un vehículo accede a las mismas condiciones comerciales que un comprador con quince unidades en su parque.
La diferencia se traduce en tres frentes concretos: precio de lista, equipamiento incluido y plazo de entrega.
¿Quién puede comprar a valor flota?
Personas naturales que renuevan el auto familiar o compran su primer vehículo.
Profesionales independientes y trabajadores por cuenta propia que necesitan un vehículo para desplazarse o para operar.
Empresas que incorporan una unidad a su operación, con o sin parque vehicular previo.
Conductores de transporte remunerado, servicios ejecutivos, plataformas o taxis colectivos, con la misma lógica que aplicamos en el financiamiento para taxis colectivos.
Una sola unidad basta para acceder a la condición.
¿Qué cambia en la ecuación de compra?
La cuota mensual: El monto financiado parte más bajo con el mismo plazo de crédito, y el presupuesto mensual del comprador soporta mejor la operación.
El equipamiento: Las condiciones de flota incorporan versiones y paquetes que en compra individual se cotizan aparte.
La reventa: La brecha entre el precio pagado y el valor de mercado a los tres años se acorta, y el propietario conserva capacidad para renovar.
El seguro: La prima se calcula sobre el valor real del vehículo, con la póliza estructurada desde el mismo grupo.
¿Qué vehículo conviene? El caso de sedán o SUV
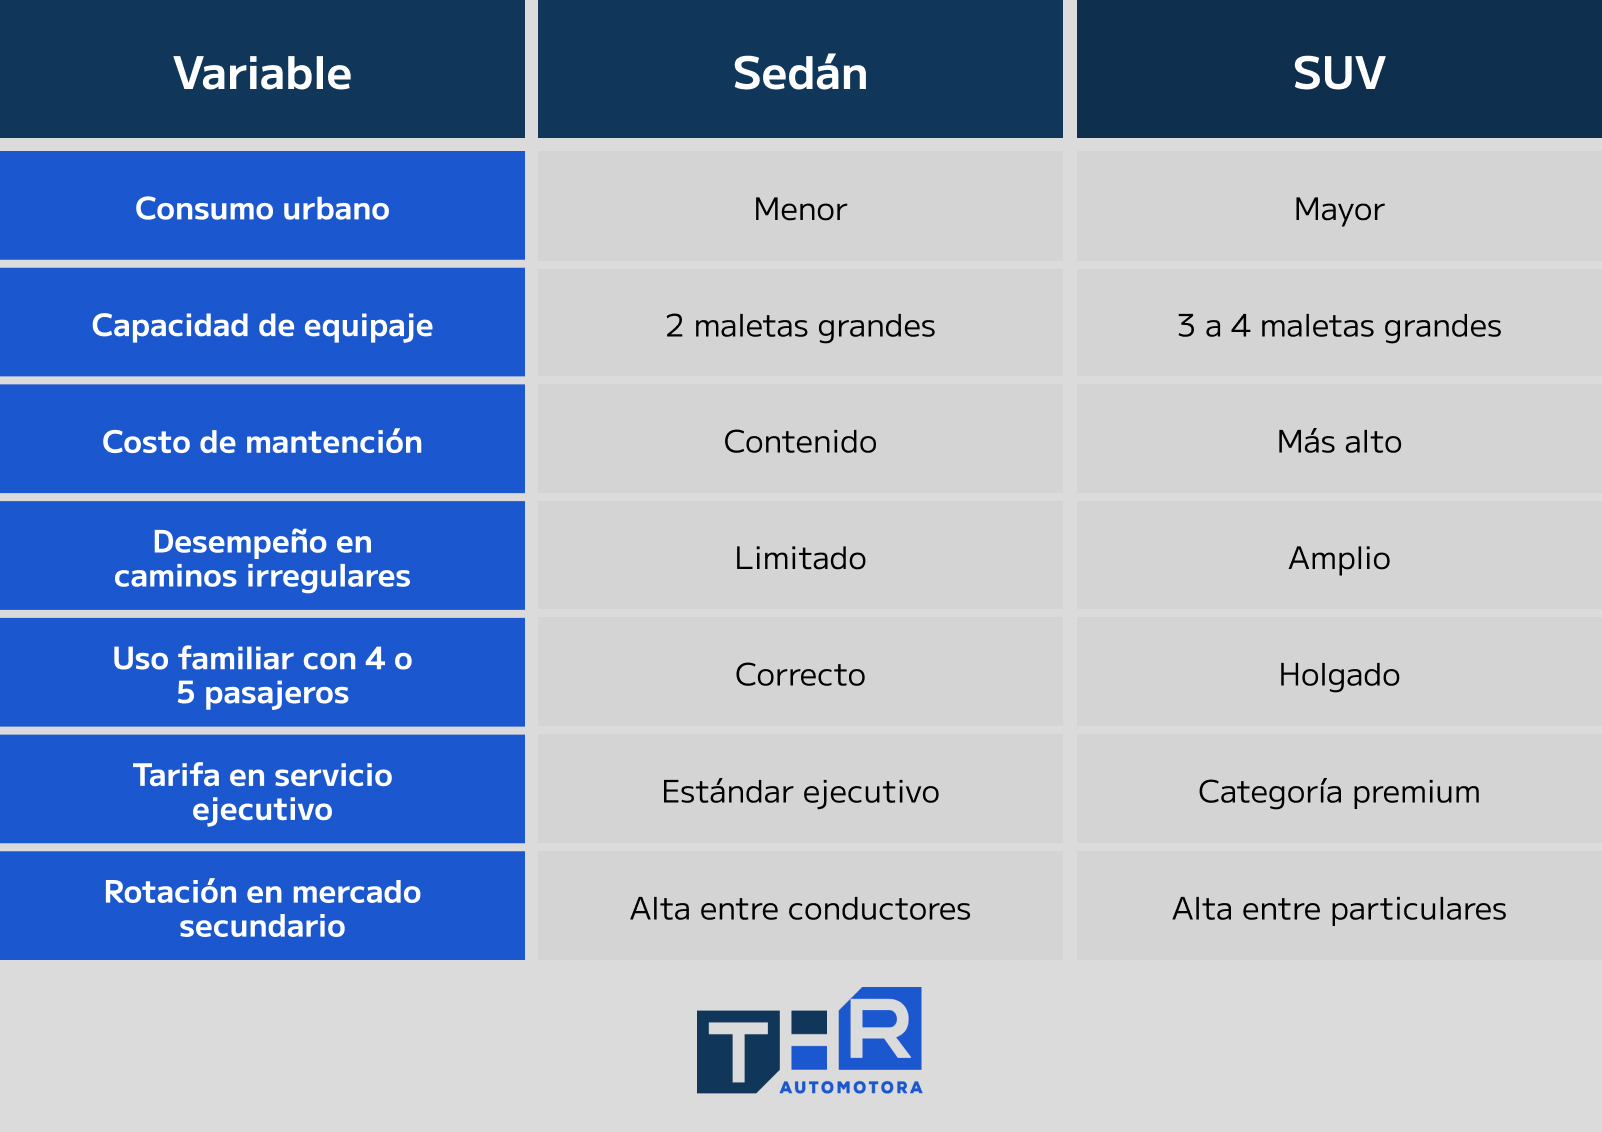
La decisión de categoría antecede a la negociación de precio. Estas variables aplican tanto a un vehículo de uso particular como a uno destinado a servicio de transporte ejecutivo, donde la elección impacta directo en la rentabilidad.
Uso previsto: Los desplazamientos urbanos, la ciudad diaria y los traslados corporativos de corta distancia se resuelven con sedán. Los viajes con equipaje, familias de cuatro o cinco integrantes, salidas a aeropuerto y transporte de carga liviana favorecen al SUV.
Zona de operación: Santiago y las capitales regionales con red vial en buen estado sostienen bien un sedán. Zonas mineras, faenas, caminos rurales, sectores cordilleranos y regiones con clima adverso justifican altura libre al suelo y tracción.
Costo de combustible: El sedán mantiene un consumo menor en ciclo urbano y en carretera con carga liviana. El rendimiento oficial de cada modelo se compara en Consumo Vehicular, plataforma del Ministerio de Energía, y desde 2026 la nueva etiqueta de eficiencia energética vehicular entrega cifras más cercanas al uso real.
Mantención y repuestos: El sedán presenta costos de neumáticos, frenos y suspensión más contenidos. El SUV opera con componentes de mayor dimensión y su pauta de mantención pesa más en el presupuesto anual.
Valor de reventa: El mercado secundario chileno sostiene bien ambas categorías. El SUV mantiene demanda amplia entre compradores particulares; el sedán encuentra salida rápida entre conductores del rubro del transporte.
Rentabilidad, cuando el vehículo trabaja En servicio ejecutivo, el SUV habilita categorías premium y tarifas más altas por traslado. El sedán compite en el segmento de mayor rotación diaria.
Comparación operativa
¿Cómo se financia la compra?
THR Automotora gestiona el crédito automotriz con sus partners financieros. La evaluación considera los ingresos reales del cliente, el comportamiento de pago y el pie disponible, con el mismo criterio operativo que aplica THR Financial en el resto de sus instrumentos.
El plazo y la estructura de cuota se ajustan al flujo de cada perfil. Quien percibe renta fija presenta liquidaciones; quien opera de forma independiente, con plataformas o con contratos por servicio, acredita ingresos por otras vías, y esa documentación entra en la evaluación.
Para empresas que incorporan el vehículo a su contabilidad, el leasing financiero abre una segunda vía, con el tratamiento de IVA y recuperación de crédito fiscal que corresponde a esa modalidad.
La aprobación se resuelve sobre el precio de flota ya negociado, con lo cual el monto a financiar parte más bajo desde el primer día.
Siguiente paso
THR Automotora evalúa el perfil de cada cliente, entrega la cotización a valor flota de las alternativas que se ajustan al uso y presenta la estructura de crédito y seguro en una misma propuesta.
Contacta a THR Automotora para revisar tu caso.
Fuentes y enlaces incrustados
Externos
- Consumo Vehicular — Ministerio de Energía
- Nuevo estándar de eficiencia energética para vehículos livianos — Ministerio de Energía
Internos (grupothr.cl)